2017年软件和信息技术服务行业分析报告
一、行业总体概况
2017年,我国软件和信息技术服务业延续了稳中向好的发展态势,产业规模持续扩大,创新能力不断增强,在国民经济中的支柱地位进一步巩固。全年实现软件业务收入突破5.5万亿元,同比增长13%以上,增速较上年略有回升。从业人数稳步增加,工资总额保持较快增长,产业结构持续优化,对经济高质量发展的支撑作用日益凸显。
二、业务收入与效益情况
2017年,全行业实现软件业务收入55,037亿元,同比增长13.2%。其中,软件产品收入、信息技术服务收入和嵌入式系统软件收入均保持增长。信息技术服务收入占比超过50%,成为拉动行业增长的主要力量。盈亏方面,全行业实现利润总额0.7万亿元左右,同比增长约12%;主营业务收入利润率保持在12%左右。从业单位超过4.5万家,从业人员平均人数逾600万人,工资总额同比增长超过11%,人均工资水平继续领先于制造业平均水平。
三、细分领域发展特点
(1)软件产品:基础软件与工业软件取得新突破,操作系统、数据库、中间件等核心产品竞争力增强;工业软件在智能制造、航空航天等领域深化应用。
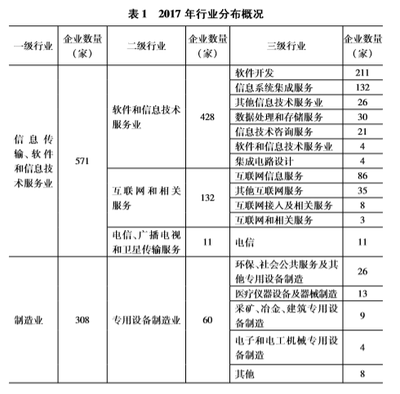
(2)信息技术服务:云计算、大数据、移动互联网等新技术新模式驱动增长。云服务收入增长迅速,大数据服务市场方兴未艾。电子商务平台服务、数据服务、集成电路设计等细分领域表现活跃。
(3)嵌入式系统软件:受智能硬件、汽车电子、工业控制等需求带动,嵌入式软件收入增速有所回升,产品附加值稳步提高。
四、区域与骨干企业发展
区域分布上,东部地区保持主导地位,软件业务收入占全国七成以上;中西部地区增速较快,成渝、长江中游等区域成为新增长极。中心城市如北京、上海、深圳、杭州、广州等依然集聚大量骨干企业。骨干企业方面,华为、海尔、浪潮、腾讯、阿里云等企业收入规模居前,研发投入强度较高,在海外市场拓展与国际标准制定中表现日益活跃。
五、行业投融资与创新
2017年,软件和信息技术服务领域投融资热度较高,但投资阶段逐渐向早期和成长期前移,单笔投资金额有所回落。人工智能、大数据、物联网、区块链等成为热点细分赛道。企业加大研发投入,专利申请量和授权量快速增长,创新成果不断涌现。
六、政策环境与标准建设
国家持续推进“互联网+”、大数据、人工智能等战略,出台了一系列促进软件产业发展的政策文件。国发〔2017〕系列政策进一步优化营商环境,加大财税支持和知识产权保护力度。软件标准体系不断健全,智能制造、云计算、大数据等领域的标准研制加快。行业管理方面,加强事中事后监管,推进软件企业认定和税收优惠政策落实。
七、面临的主要问题
一是核心关键技术受制于人的局面尚未根本扭转,基础软件、高端工业软件自主可控能力有待提升。二是行业整体盈利水平仍待提高,部分领域低价竞争、同质化现象较为突出。三是高端人才结构性短缺,尤其是人工智能、大数据、架构设计等方向领军人才不足。四是国际市场拓展面临复杂环境,企业“走出去”仍需克服诸多壁垒。
八、2018年展望与建议
展望2018年,随着数字经济、智能经济蓬勃发展,软件和信息技术服务业将保持平稳较快增长,预计增速在13%左右,收入有望突破6万亿元。
建议:
- 强化基础研究与关键核心技术攻关,提升产业链供应链安全水平。
- 深化软件与制造业融合,推动工业技术软件化,培育新业态新模式。
- 完善财税金融支持政策,引导社会资本投向早期硬科技。
- 加强人才培养引进,构建产教融合的人才体系。
- 优化产业发展生态,支持开源社区和平台建设,推进国际合作与开放创新。
2017年是软件和信息技术服务业提质增效的关键之年。行业在规模扩展、结构优化、技术创新及融合发展等方面均取得显著成效,但也面临核心竞争力和人才供给等方面的挑战。未来需继续坚持创新驱动,推动软件产业高质量发展,为建设网络强国和制造强国提供更强支撑。
如若转载,请注明出处:http://www.shangpinhuiapp.com/product/8.html
更新时间:2026-10-07 12:39:26